

GUÍA 360° - SEPARACIÓN PATRIMONIAL, DEDUCIBILIDAD Y DIETAS
Criterios para clasificar pagos a socios y documentar su tratamiento fiscal
Revisión documental: 6 de noviembre de 2026 | LISLR y documentación societaria | AdaptaPro
Guía documental general. No es una liquidación, un dictamen para una sociedad identificada ni una garantía de cumplimiento. Antes de aplicar una tasa o un plazo, comprobar sujeto, período, norma y documentos del caso. Las listas de trabajo son recomendaciones, no requisitos legales universales.
1. DEFINICIÓN JURÍDICA
Conceptos para documentar y clasificar pagos
Separación patrimonial
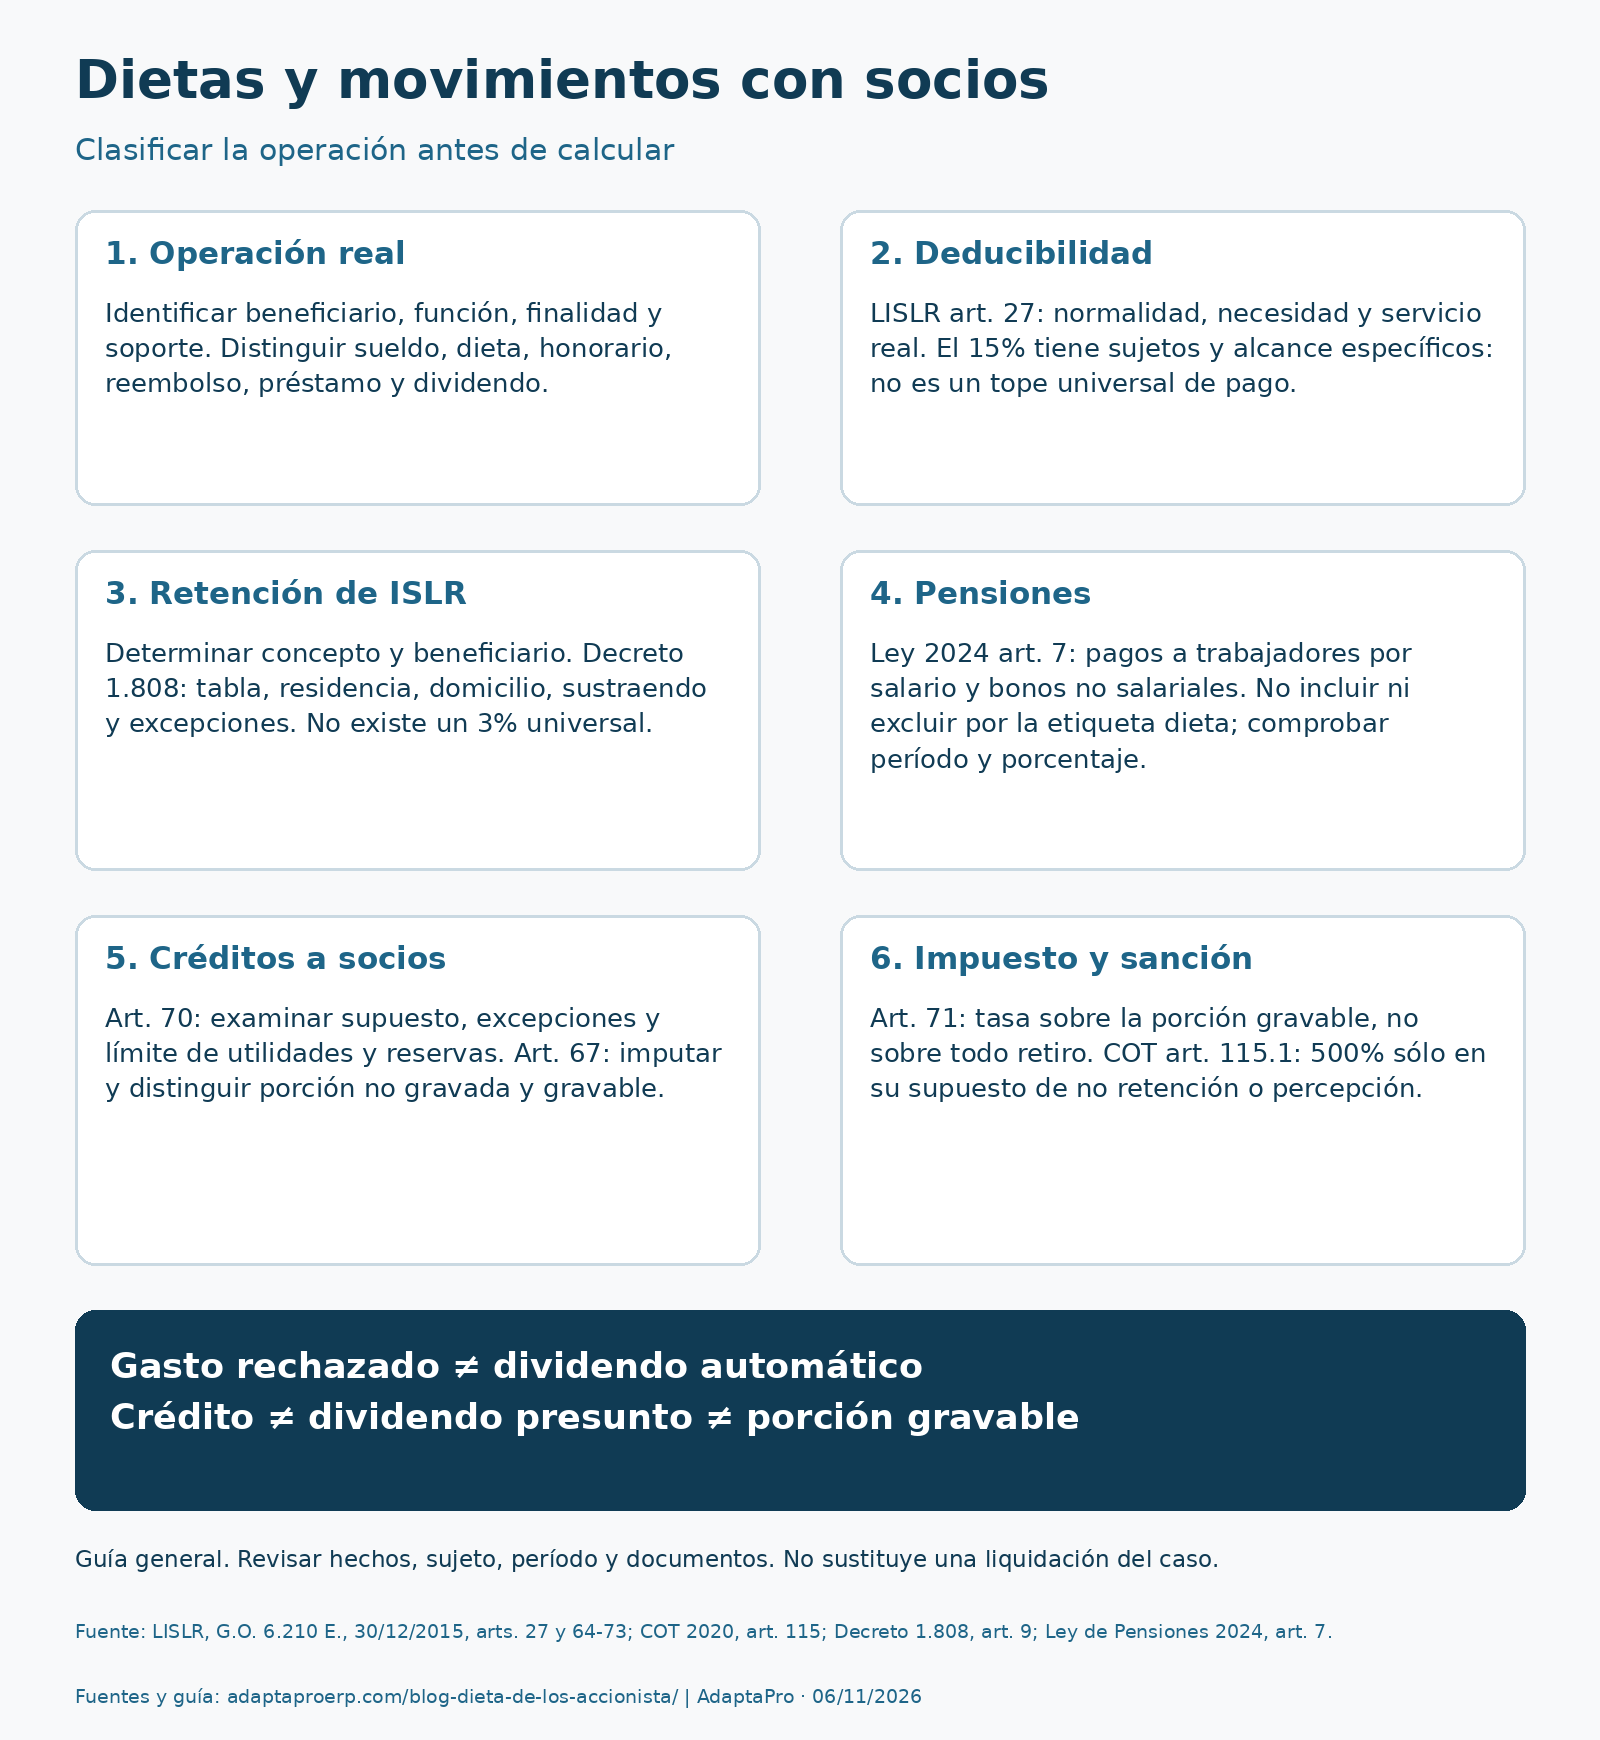
El patrimonio de la sociedad debe distinguirse del patrimonio personal de sus accionistas. Como control interno, cada salida de fondos debe identificar beneficiario, finalidad, autorización y soporte. El tratamiento fiscal depende de los hechos; un gasto rechazado no se convierte por sí solo en dividendo.
Referencia: Código de Comercio, artículo 201, G.O. 475 Extraordinaria del 21/12/1955. La separación de cuentas es un control recomendado; no reemplaza el análisis jurídico de cada pago.
Créditos a socios: artículo 70 LISLR
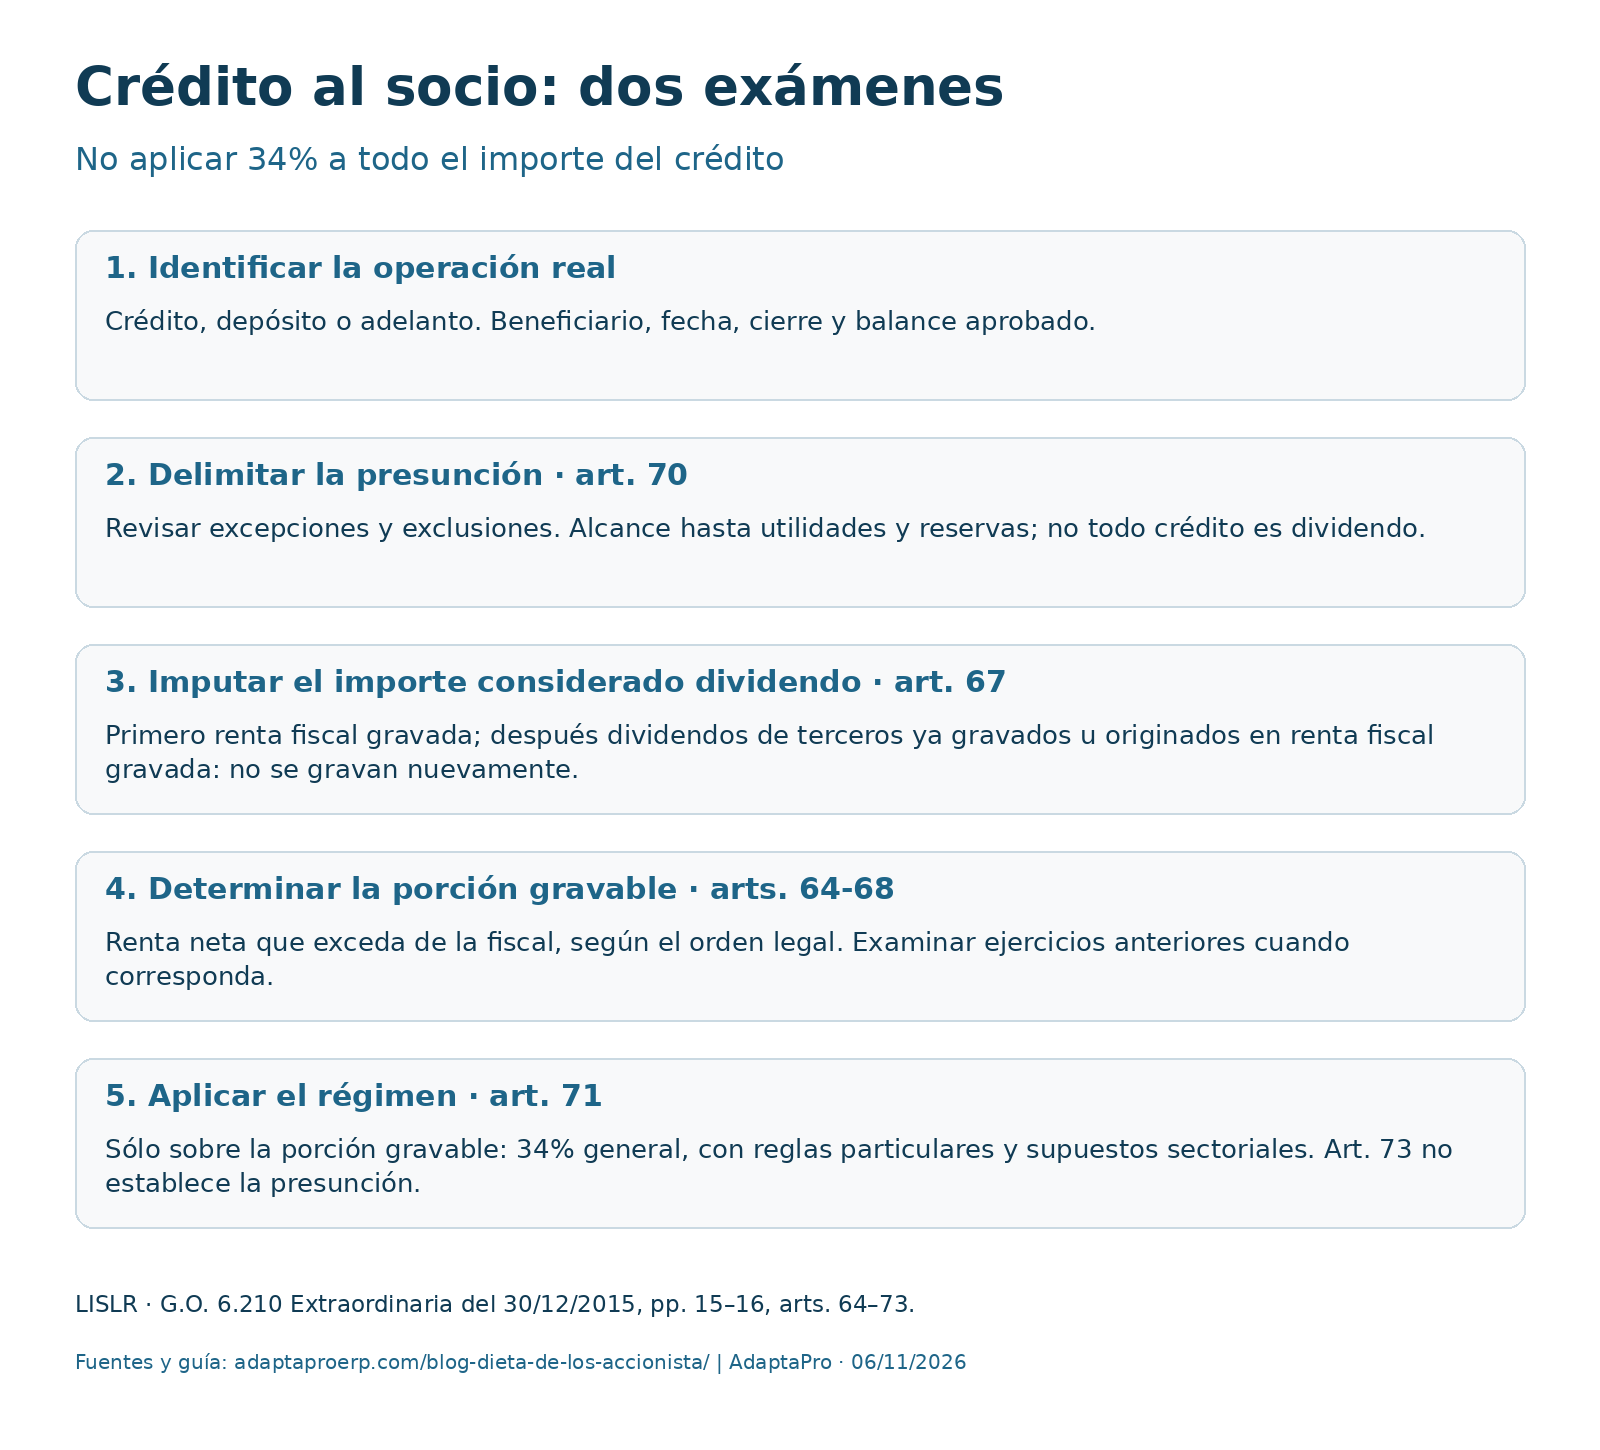
La LISLR 2015 considera dividendo pagado los créditos, depósitos y adelantos a socios hasta el monto de utilidades y reservas según el balance aprobado que sirve de base al reparto. La excepción exige que la sociedad haya percibido intereses a una tasa no menor de tres puntos porcentuales por debajo de la tasa activa bancaria que fije mensualmente el BCV, y que el socio haya pagado en efectivo el principal antes del cierre del ejercicio de la sociedad. Debe leerse también la exclusión legal para ciertos planes de ahorro.
Crédito, presunción y porción gravable: no son lo mismo
1. Identificar la operación real y el supuesto del artículo 70 LISLR. Revisar el crédito, depósito o adelanto, el balance aprobado y las utilidades y reservas que sirven de base al reparto. Examinar la excepción de intereses efectivamente percibidos a la tasa legal y pago en efectivo del principal antes del cierre del ejercicio, además de la exclusión de los planes únicos de ahorro que indica el artículo. La presunción tiene el límite de las utilidades y reservas; no convierte por sí sola todo el crédito en dividendo. La parte no comprendida en ella conserva el análisis que corresponde a su título real.
2. Si existe importe considerado dividendo pagado, determinar su parte gravable, no aplicar directamente una tasa a ese importe. El artículo 70 remite al orden del artículo 67: primero, renta neta fiscal gravada del ejercicio inmediatamente anterior (no gravada nuevamente como dividendo); segundo, dividendos de terceros recibidos por el pagador en ese ejercicio ya gravados como tales u originados en renta neta fiscal gravada de la sociedad que los originó (no gravados nuevamente); tercero, renta neta que exceda de la renta neta fiscal de ese ejercicio (gravable conforme al capítulo). Si se agotan las utilidades o no las hay en ese ejercicio, aplicar el artículo 68. Cotejar conjuntamente los artículos 64, 65 y 66 para determinar el enriquecimiento y el excedente gravable.
3. Sólo después aplicar el artículo 71 a la porción gravable. La alícuota general del 34% no es un impuesto automático sobre todo el crédito ni sobre todo dividendo presunto; verificar también los supuestos sectoriales y las demás reglas del capítulo. El artículo 73 no contiene la presunción: extiende las disposiciones del capítulo a contribuyentes asimilados a compañías anónimas.
El régimen está en el capítulo II, "Del Impuesto sobre las Ganancias de Capital". Esa denominación no debe confundirse con una venta de acciones, ni usarse para equiparar principal del préstamo, dividendo presunto y enriquecimiento gravable. La fórmula explicativa es: operación real -> alcance de la presunción -> imputación -> porción gravable -> impuesto que corresponda.
Fuente: LISLR, G.O. 6.210 Extraordinaria, 30/12/2015, pp. 15-16, arts. 64-73.
Deducibilidad: artículo 27 LISLR
El encabezamiento exige egresos causados no imputables al costo, normales y necesarios, hechos en el país para producir el enriquecimiento, salvo disposición en contrario. El numeral 1 incluye dietas y remuneraciones por servicios prestados. Deben revisarse las reglas y excepciones aplicables, incluidas las de fuente extranjera.
El numeral 1 exige también cumplir las obligaciones inherentes a la condición de patrono establecidas en la ley. La guía no presume cumplidos esos requisitos.
Sueldo, dieta y honorarios
La denominación del pago no decide por sí sola su naturaleza. Documentar funciones, servicio efectivo, periodicidad, autonomía o dependencia y autorización societaria. No sustituir una remuneración laboral por una factura o una dieta para eludir sus obligaciones.
Referencias: LOTTT, artículos 35, 39 y 53, G.O. 6.076 Extraordinaria del 07/05/2012. El artículo 53 contiene una presunción de relación de trabajo y una excepción; la evaluación depende del servicio y del caso.
Límite del 15%: alcance específico
El artículo 27, parágrafo segundo, limita la deducción por sueldos y remuneraciones similares pagados a los sujetos allí enumerados: comanditarios, administradores de compañías anónimas y contribuyentes asimilados, así como sus cónyuges y descendientes menores. No es un límite universal a todo gerente ni una prohibición de pagar. Si no hay ingreso bruto, la ley remite al ejercicio anterior y, en su defecto, a empresas similares. El parágrafo tercero permite reducir remuneraciones que pudieran encubrir dividendos.
El parágrafo primero establece exclusiones para remuneraciones por servicios del propio contribuyente, su cónyuge y sus descendientes menores en las personas y comunidades allí descritas. Es una regla distinta del límite del parágrafo segundo; comprobar la forma jurídica y el beneficiario antes de deducir. También excluye remuneraciones de gerentes o administradores de esas sociedades o comunidades cuando participan en sus utilidades o pérdidas líquidas.
Retención de ISLR
Determinar primero el concepto y la condición del beneficiario. El Decreto 1808 distingue remuneraciones similares a sueldos y otras actividades. Para honorarios del artículo 9.1.b, la tabla distingue 3% para persona natural residente y 5% para persona jurídica domiciliada, con sus condiciones. No trasladar esas tasas automáticamente a toda dieta. Conservar comprobantes y verificar las reglas operativas aplicables.
El porcentaje de la tabla no es por sí solo el importe que debe retenerse. El artículo 9 también establece sustraendo para personas naturales residentes, condiciones y excepciones en sus parágrafos, y tratamiento particular para sociedades de personas. Revisar esos apartados y el valor aplicable de la unidad tributaria antes de calcular. Aquí no se calcula retención ni se certifica su régimen operativo para un período concreto.
Contribución de pensiones
El artículo 7 de la Ley de Protección de las Pensiones de 2024 define la base como pagos a trabajadoras y trabajadores por salario y bonificaciones no salariales. La etiqueta «dieta» no basta para incluir o excluir un pago: debe analizarse la relación y su naturaleza. No se afirma aquí que toda dieta mercantil esté automáticamente gravada.
El mismo artículo 7 fija un mínimo de base por trabajador vinculado al ingreso mínimo integral indexado y prevé que el Ejecutivo establezca anualmente el porcentaje dentro del límite legal. La base, las exoneraciones y el porcentaje aplicable deben verificarse juntos antes de liquidar.
Servicios profesionales reales
La deducción de honorarios requiere un servicio real y soporte coherente con su naturaleza. Como control interno, conservar contrato, informe o entregable y evidencia del pago. Revisar residencia, domicilio y supuesto de retención, sin aplicar un 3% universal.
Dividendos y disponibilidad de fondos
El artículo 307 del Código de Comercio condiciona el pago de dividendos a utilidades líquidas y recaudadas. La caja disponible no sustituye la prueba de esas utilidades. En ISLR, determinar la porción gravable conforme a los artículos 64 a 71; el 34% del artículo 71 no significa que todo retiro esté gravado por su importe total.
El artículo 71 contempla además alícuotas sectoriales del 50% y 60% en sus parágrafos segundo y tercero y remite a actividades específicas de los artículos 11 y 12. No aplicar el 34% sin identificar el supuesto legal. El anticipo en acciones debe acreditarse según el propio artículo, no tratarse como un gravamen adicional.
2. PIRÁMIDE DE KELSEN
Jerarquía Normativa Venezolana Aplicada a Tributación
Art. 316 CRBV
Distribución justa de las cargas públicas según capacidad económica y progresividad, protección de la economía y recaudación eficiente.
Art. 317 CRBV
Los tributos y beneficios fiscales deben tener sustento legal; ningún tributo puede tener efecto confiscatorio.
Principio de Legalidad
La clasificación de una operación y cualquier sanción requieren un supuesto legal aplicable y examen de sus hechos.
Referencias: CRBV, artículos 316 y 317, texto publicado en G.O. 36.860 del 30/12/1999; LISLR, G.O. 6.210 Extraordinaria del 30/12/2015; COT, G.O. 6.507 Extraordinaria del 29/01/2020. El esquema distingue rangos y materias; no declara que todas las normas nombradas tengan carácter orgánico.
3. MARCO NORMATIVO APLICADO
Textos normativos examinados y su alcance
📕 LISLR 2015: fuente principal
G.O. 6.210 Extraordinario, 30/12/2015. Art 27: deducciones y límites; arts. 64 a 68: determinación e imputación de dividendos; art. 70: créditos, depósitos y adelantos a socios; art. 71: alícuota y anticipo en acciones. Obtener Gaceta de la LISLR (PDF).
📕 COT 2020: examen de cada infracción
G.O. 6.507 Extraordinario, 29/01/2020. Diferenciar incumplimientos formales, omisión de tributo, falta de retención y falta de enteramiento. No se aplica una multa única del 500% a todos los escenarios ni se mezclan porcentajes de tributo con unidades de multa. Obtener Gaceta del COT (PDF).
Referencia específica de esta distinción: COT, artículos 81, 111, 112 y 115. La consecuencia exige encuadrar hechos y período en el supuesto legal; esta guía no cuantifica sanciones.
📕 Código de Comercio
G.O. 475 Extraordinario, 21/12/1955, artículo 307: dividendos sobre utilidades líquidas y recaudadas. La norma también contempla los dividendos percibidos de buena fe con base en balances sociales. No autoriza a afirmar una restitución automática en cualquier pérdida posterior.
📕 Decreto 1808: retenciones
G.O. 36.203,12/05/1997. Distingue beneficiarios y conceptos. Art 9.1.b: honorarios profesionales no mercantiles con tasas diferenciadas; art 24: comprobante por cada retención. Obtener Gaceta del Decreto 1.808 (PDF).
📕 Ley de Protección de las Pensiones 2024
G.O. 6.806 Extraordinario, 08/05/2024, artículos 6 y 7. La base legal se refiere a pagos a trabajadoras y trabajadores por salario y bonificaciones no salariales. Para liquidar, cotejar porcentaje, providencia y calendario aplicables al período; no extender la base a cualquier pago a un accionista por su sola condición de socio.
📕 Comprobantes y calendario
El comprobante, la declaración informativa y el enteramiento son obligaciones distintas. No se atribuye a una providencia de facturación un formato universal de 14 caracteres para ISLR, ni se usa un calendario 2025 como regla para 2026. Identificar en cada procedimiento la norma y el plazo que lo sustentan.
📕 Marco contable y conciliación fiscal
Los registros contables deben permitir distinguir remuneración, reembolso, préstamo y distribución. La aceptación contable no asegura deducibilidad fiscal. Conservar conciliación entre resultado contable, renta fiscal y utilidades disponibles; verificar el marco VEN-NIF que corresponda.
📕 Alcance de la guía
La revisión se concentra en dietas, remuneraciones y movimientos con socios. No presume delitos, legitimación de capitales ni sanciones penales por una operación aislada. Esos juicios requieren hechos, normas y procedimiento específicos.
4. INSTITUCIONES
Entes Reguladores y de Control
SENIAT
Autoridad tributaria nacional. Consultar la condición del contribuyente, sus obligaciones, formularios y calendarios aplicables.
TSJ y jurisdicción tributaria
El alcance de una sentencia depende de sus hechos, fecha y norma aplicada. No se describe su criterio como siempre favorable o contrario a una parte.
Banco Central de Venezuela
El artículo 70 LISLR remite a una tasa activa bancaria fijada mensualmente por el BCV. Verificar el indicador y el período que correspondan; no sustituirlo por un tipo de cambio.
FCCPV
Referencia técnica para el marco contable. Separar criterios contables y requisitos legales tributarios.
IVSS, BANAVIH e INCES
Cada obligación tiene sujetos, base, alícuota y plazo propios. No se equiparan todas sus bases a un supuesto salario integral común.
Comisario mercantil
Sus funciones de inspección y vigilancia deben examinarse con el Código de Comercio, los estatutos y los hechos. No se presume responsabilidad penal automática.
5. HERRAMIENTAS LEGALES + MODELOS
Listas de trabajo que deben adaptarse a cada sociedad
📋 Modelo A - Flujograma de Validación de Egresos a Socios
VALIDACIÓN DEL PAGO
📝 Modelo B - Lista de control de un crédito al socio
EXPEDIENTE DE CRÉDITO AL SOCIO
Lista de control, no contrato listo para firmar. El artículo 70 no establece por sí solo una exigencia universal de notarización. La formalización jurídica debe revisarse para el negocio concreto.
📄 Modelo C - Lista de control de una distribución
EXPEDIENTE DE DISTRIBUCIÓN
No sustituye un acta. Revisar antes del acuerdo las condiciones mercantiles y fiscales; no se presume un plazo general de tres días hábiles.
🖥️ Modelo D - Parametrización ERP AdaptaPro
Módulo Contable (VEN-NIF)
Propuesta de configuración: separar cuentas de remuneraciones, reembolsos, préstamos y dividendos; conciliar soportes y bancos.
Módulo Nómina Alta Dirección
Propuesta de control: registrar la naturaleza del pago y el supuesto de retención, sin asignar 3% ni pensiones por la etiqueta dieta.
Módulo Impuestos
Propuesta de alerta: revisar deducibilidad y vencimientos según sujeto y período. Verificar las funciones disponibles en la versión instalada antes de afirmar automatizaciones.
6. CRONOGRAMA DE OBLIGACIONES
Calendario Fiscal Corporativo
📅 Mensuales
- Retenciones ISLR: consultar régimen ordinario o especial, concepto y período.
- Pensiones: verificar porcentaje, base, declaración y calendario aplicables.
- IVSS, FAOV e INCES: llevar controles separados para cada obligación.
📅 Trimestrales
- Anticipos ISLR: solo cuando corresponda al contribuyente y según su régimen.
- Movimientos con socios: conciliación periódica como control interno recomendado.
- Un acuerdo trimestral no autoriza por sí solo repartir dividendos.
📅 Anuales
- Usar la fecha de cierre fiscal real de la sociedad. No todas cierran el 31 de diciembre.
- Vincular la declaración anual al ejercicio y al plazo legal aplicable, no a marzo de forma universal.
- Revisar pago efectivo de créditos del artículo 70 antes del cierre y los intereses percibidos.
📅 Obligaciones Continuas
- Respaldar cada pago, su autorización y su tratamiento fiscal.
- Actualizar el expediente por cambios de funciones, residencia o naturaleza del servicio.
- Separar comprobante de retención, declaración informativa y enteramiento.
7. PREGUNTAS FRECUENTES
15 preguntas para orientar la revisión
1. ¿Sin ingresos brutos se rechazan automáticamente todas las remuneraciones?
No. Art 27 parágrafo segundo remite al ejercicio anterior y, en su defecto, a empresas similares. Revisar sus sujetos y restantes requisitos.
2. ¿Basta un contrato notariado para excluir el dividendo del artículo 70?
No. Deben examinarse intereses efectivamente percibidos, tasa mínima legal, pago efectivo antes del cierre y los demás elementos del artículo. La forma documental sola no sustituye los hechos.
3. ¿La existencia de caja permite pagar dividendos?
No. Art 307 Código de Comercio exige utilidades líquidas y recaudadas. Revisar balance, estatutos y acuerdo societario.
4. ¿Facturar como honorarios cambia una relación laboral?
No. La clasificación debe responder a las funciones y condiciones reales del servicio, no solo al documento emitido.
5. ¿Toda dieta mercantil integra automáticamente pensiones?
No. Art 7 Ley de 2024 se refiere a pagos a trabajadoras y trabajadores por salario y bonificaciones no salariales. Analizar el vínculo y el concepto antes de concluir inclusión o exclusión.
6. ¿Una factura vuelve deducible un viaje familiar?
No. El soporte formal no convierte un gasto personal en gasto normal y necesario para producir el enriquecimiento.
7. ¿Todo préstamo entre vinculadas es un dividendo prohibido?
No. Deben distinguirse sujetos, operación y régimen aplicable. La vinculación por sí sola no demuestra un ilícito.
8. ¿La residencia del socio elimina la revisión del préstamo?
No. Revisar art. 70, porción gravable, residencia y régimen aplicable al beneficiario; no resolverlo solo por domicilio.
9. ¿Una entrega de inventario al socio puede tratarse sin análisis?
No. Determinar título jurídico, valoración, registro y consecuencias tributarias que correspondan. No se presume un único tratamiento para toda entrega.
10. ¿Conviene documentar los gastos de representación?
Sí. Art 27 numeral 21 exige soporte individual y beneficio para la empresa. Conservar finalidad y comprobantes.
11. ¿Un vale provisional acredita por sí solo la deducción?
No. Completar rendición, soporte y conciliación. El vale tampoco prueba automáticamente un dividendo gravable.
12. ¿El 1% en dividendos en acciones deja un 34% adicional fijo?
No. Art 71 parágrafo primero prevé anticipo del 1% del valor total del dividendo decretado, acreditable al impuesto proporcional que resulte. No es un 34% restante automático ni la regla del artículo 74.
13. ¿El rechazo de una deducción elimina obligaciones laborales?
No. Son análisis distintos y cada obligación tiene su base y sujetos propios.
14. ¿Toda póliza a favor de un accionista es deducible?
No. Deben revisarse vínculo con la producción de renta, persona asegurada y condiciones del artículo 27 numeral 18. No se infiere IGTF ni dividendo por la sola existencia de la póliza.
15. ¿Puede garantizarse ausencia de reparos o sanciones?
No. El cumplimiento exige hechos, soportes y norma aplicable. La guía y el asistente ayudan a organizar la revisión, no garantizan el resultado de una fiscalización.
8. ERRORES COMUNES Y MATRIZ DE RIESGO
15 situaciones y controles recomendados
Gastos personales en cuentas corporativas
RIESGO: Confusión del concepto y eventual rechazo fiscal.
CONTROL: Separar el gasto personal y analizar su título jurídico; no convertirlo automáticamente en dividendo.
Viáticos sin rendición
RIESGO: Falta de prueba del gasto empresarial.
CONTROL: Conservar comprobantes y rendición, documentar objetivo y reintegros.
Pensiones por etiqueta
RIESGO: Incluir o excluir sin evaluar trabajador y concepto.
CONTROL: Aplicar la base legal a los hechos, no al nombre dieta.
Créditos entre vinculadas sin expediente
RIESGO: Términos y finalidad sin demostrar.
CONTROL: Documentar partes, condiciones y régimen fiscal aplicable.
Inventario entregado al socio
RIESGO: Valoración y tratamiento sin sustento.
CONTROL: Identificar negocio, autorizaciones y consecuencias de cada tributo.
15% como límite universal de pago
RIESGO: Confundir deducción admisible y remuneración pactada.
CONTROL: Revisar sujetos del art 27 parágrafo segundo y conciliar exceso fiscal.
Saldo de socio al cierre
RIESGO: No acreditar requisitos del art. 70.
CONTROL: Controlar cierre real, intereses percibidos y pago efectivo del principal.
3% aplicado a cualquier beneficiario
RIESGO: Retención mal clasificada.
CONTROL: Comprobar concepto, residencia, domicilio y tabla aplicable.
Anticipos con beneficiario incorrecto
RIESGO: Contabilidad sin reflejar al destinatario real.
CONTROL: Conciliar evidencia bancaria y cuenta del beneficiario.
Dividendos sustentados solo en caja
RIESGO: Ausencia de utilidades líquidas y recaudadas.
CONTROL: Revisar art 307 y balance antes del acuerdo.
Liberalidades fuera de su régimen
RIESGO: Deducción sin encuadrar en requisitos y límites.
CONTROL: Analizar art 27 parágrafos 12, 13 y 15 cuando corresponda.
Activo empresarial para uso privado
RIESGO: Deducibilidad y clasificación sin fundamento.
CONTROL: Documentar uso, finalidad y tratamiento de la operación real.
Pagos mediante plataformas
RIESGO: Trazabilidad y obligaciones no revisadas.
CONTROL: Identificar pagador, beneficiario, concepto y régimen aplicable.
Reembolso en divisas sin análisis
RIESGO: Conclusión sobre IGTF por la moneda solamente.
CONTROL: Revisar sujetos y operación bajo la norma aplicable, sin recomendar una moneda como evasión de obligaciones.
Cobros corporativos en cuenta personal
RIESGO: Dificultad para conciliar ingresos y fondos.
CONTROL: Mantener recaudación y registros separados; regularizar documentalmente cada movimiento.
Ruta de revisión de una operación
Hechos y beneficiario
Concepto, base y sujeto
Cálculo, pago y comprobante
Esquema de revisión, no escala de multas ni estadística. Las sanciones no se suman ni se comparan con alícuotas de impuesto sin analizar la infracción.
10 CONTROLES DEL EXPEDIENTE
Gastos personales en cuentas corporativas
Separar el gasto personal y analizar su título jurídico; no convertirlo automáticamente en dividendo.
Viáticos sin rendición
Conservar comprobantes y rendición, documentar objetivo y reintegros.
Pensiones por etiqueta
Aplicar la base legal a los hechos, no al nombre dieta.
Créditos entre vinculadas sin expediente
Documentar partes, condiciones y régimen fiscal aplicable.
Inventario entregado al socio
Identificar negocio, autorizaciones y consecuencias de cada tributo.
15% como límite universal de pago
Revisar sujetos del art 27 parágrafo segundo y conciliar exceso fiscal.
Saldo de socio al cierre
Controlar cierre real, intereses percibidos y pago efectivo del principal.
3% aplicado a cualquier beneficiario
Comprobar concepto, residencia, domicilio y tabla aplicable.
Anticipos con beneficiario incorrecto
Conciliar evidencia bancaria y cuenta del beneficiario.
Dividendos sustentados solo en caja
Revisar art 307 y balance antes del acuerdo.
9. FUENTES Y REVISIÓN DEL CASO
Lectura jurídica antes de usar una conclusión en una operación
Jurisprudencia: verificar antes de citar
Una sentencia debe identificarse por sala, número, fecha, expediente y texto íntegro. Distinguir sus hechos y la ley aplicable al período. Un resultado favorable sobre una declaración o una retención no acredita una regla general sobre dietas, préstamos o pérdidas de inventario.
Preguntas para la revisión profesional
¿Cuál es la operación real? ¿Qué artículo la regula? ¿La norma corresponde al ejercicio? ¿Qué hecho se puede probar? ¿La conclusión distingue deducibilidad, impuesto y sanción? La respuesta debe apoyarse en el expediente, sin afirmar que la carga de prueba recae siempre sobre una sola parte.
¿Cómo lo utilizo?
Preparar una ficha sin datos sensibles con concepto, función del beneficiario, condición fiscal, período, soporte y fecha de cierre. Pedir al Asistente: "¿Qué documentos y artículos debo revisar para clasificar una dieta pagada a un administrador que también es accionista? Separa la retención, la deducción y la contribución de pensiones". Contrastar la respuesta con la fuente legal y la revisión profesional antes de pagar o declarar.
La ficha legislativa de la Asamblea Nacional identifica la LISLR publicada en G.O. 6.210 Extraordinaria del 30/12/2015 con vigencia total, y el Código de Comercio de G.O. 475 Extraordinaria del 21/12/1955 con vigencia parcial. La vigencia parcial del Código no equivale a derogar todos sus artículos. Consultar el artículo aplicable, no inferir su situación del título general.
Ficha legislativa LISLR | Ficha legislativa Código de Comercio |
Asistente Gemini - Consulta Interactiva
Abrir el Asistente vinculado. Contrastar sus respuestas con las normas y con esta revisión.
🔗 Abrir Asistente GeminiConsulta orientativa. No sustituye la revisión de los documentos ni garantiza un resultado fiscal.