Libro de ventas reportes zeta maquinas fiscal
Libro de Ventas
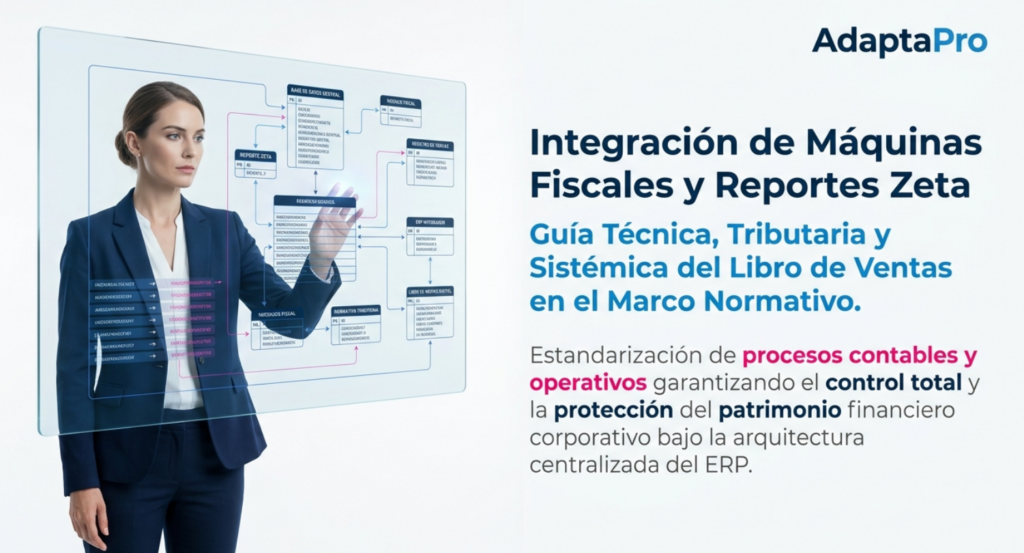
Integración de Máquinas Fiscales y Reportes Zeta en el Marco Normativo Venezolano
Guía técnica, tributaria y sistémica que estandariza los procesos contables y operativos del Libro de Ventas bajo la estricta vigencia del Código Orgánico Tributario (COT 2020), las Providencias Administrativas del SENIAT y la Ley de IGTF. La parametrización de sistemas ERP con impacto tributario en la República Bolivariana de Venezuela no admite interpretaciones flexibilizadas ni asunciones de riesgo no documentadas.
Reporte Z
Documento maestro fiscal
Series Fiscales
Segmentación por equipo
Dispositivo CTD
Captura y transmisión al SENIAT
Asistente IA Gemini
Pirámide de Kelsen - Marco Normativo Tributario
Aplicación del razonamiento normativo-venezolano. El software no es un fin, sino la herramienta definitiva para garantizar el cumplimiento normativo.
CRBV / Constitución
Art. 317: Facultad de fiscalización | Art. 136: Contribuciones | Deberes formales del contribuyente
Código Orgánico Tributario (COT 2020)
Art. 91: Multas en TCMMV | Art. 101: Ilícitos formales facturación | Art. 102: Ilícitos formales libros | Art. 51: Libros especiales
Leyes Especiales y Reglamentos
Ley IVA Art. 54 (Base imponible) | Reglamento General Ley IVA (GO 5.363 Extraordinario) | Ley IGTF (GO 6.687 Extraordinario)
Providencias Administrativas SENIAT
PA SNAT/2018/0141 (Máquinas Fiscales) | PA SNAT/2011/0071 (Emisión Documentos) | PA SNAT/2025/000054 (Retenciones IVA) | PA SNAT/2026/00080 (RIF Permanente) | PA SNAT/2022/000013 (IGTF)
⚖️ Marco Normativo Aplicado al Libro de Ventas
🧾 Reporte Global Diario (Reporte Z)
- §Definición Legal: Art. 14, Num. 21 PA 0141 - Documento maestro que totaliza inalterablemente las operaciones de una jornada.
- §Efecto: Cierre definitivo del día + transferencia de acumulados de Memoria de Trabajo a Memoria Fiscal (permanente, encapsulada en resina epóxica).
- §Requisitos: Art. 21 PA 0141 - Hora emisión, Fecha, Nro. Registro Máquina Fiscal, Rango Facturas, Bases Imponibles por alícuota.
- §Advertencia: "Memoria Fiscal en Agotamiento" se imprime cuando capacidad <5% (Art. 21, Num. 12).
🔗 Series Fiscales
- §Definición: Prefijo alfanumérico asociado a cada equipo (ej: S01-Z para caja 1, S02-Z para caja 2).
- §Base Legal: Art. 26 PA 0071 - Numeración consecutiva y única precedida de "serie" para documentos de distintas áreas.
- §Arquitectura ERP: Cada máquina genera un hecho imponible independiente. Prohibido consolidar aritméticamente varios Reportes Z en una sola fila.
- §Control: Gobernanza maestra - Solo contraloría tributaria puede crear/alterar/eliminar series (Recomendación #5).
📡 CTD y Memoria Fiscal
- §CTD: Art. 15, Num. 10 PA 0141 - Dispositivo de Captura y Transmisión de Datos. Extrae data encriptada de Memoria Fiscal y la transmite al SENIAT.
- §Memoria Fiscal: Vida útil mínima 2.000 Reportes Z (Art. 18 PA 0141). Permanente, blindada, encapsulada en resina epóxica.
- §Conservación: Art. 50 PA 0141 - Memorias reemplazadas: mínimo 10 años. Libro de Control de Reparación: físicamente en el local.
- §Sello Fiscal: Art. 40 PA 0141 - Prohibido romper precinto de plomo. Técnicos no homologados = comiso del equipo.
💰 IGTF - Impuesto Grandes Transacciones
- §Alícuota: 3% sobre pagos en moneda extranjera o criptoactivos (excepto Petro) sin mediación financiera (GO 6.687 Extraordinario).
- §Naturaleza: Impuesto estrictamente financiero, acumulativo y transaccional. NO es impuesto al consumo.
- §Prohibición Catastrófica: NUNCA sumar IGTF a la base imponible del IVA (Art. 54 LIVA). Genera doble tributación ilegal.
- §Tratamiento en Libro: Columnas informativas paralelas: Base Percepción IGTF + IGTF Percibido. Segregado de Bases Imponibles IVA.
📋 Retenciones de IVA
- §Alcance: PA 000054 (GO 43.171) - Incluye personas naturales "Firma Personal" calificadas como SPE.
- §Porcentajes: 75% estándar, escalando a 100% en incumplimiento formal del emisor.
- §Asimetría Temporal: La máquina liquida 100% del débito fiscal. La retención llega días después vía comprobante.
- §Flujo: (1) Reporte Z intacto → (2) Recepción comprobante → (3) Vinculación forzosa a factura + Nro. Registro Máquina → (4) Anexo Retenciones Acumuladas.
🔄 Notas de Crédito / Devoluciones
- §Base Legal: Art. 24 PA 0071 - Deben originarse preferiblemente en el mismo equipo que procesó la venta original.
- §Requisitos: Nombre/RIF comprador + Fecha y Nro. factura original + Nro. Registro de la Máquina Fiscal.
- §Tratamiento: No es "venta negativa". Se asienta con signo negativo en Base Imponible y Débito Fiscal.
- §Validación: Software debe bloquear NC cuyo monto exceda factura matriz. Columna "Rango" muta a "Documento Afectado".
🪪 RIF Permanente (PA 00080)
- §Vigencia: PA SNAT/2026/00080 (GO 43.435, 12/08/2026) - Carácter estrictamente permanente.
- §Efecto: Eliminación definitiva de fecha de caducidad en papelería preimpresa. Mientras datos de fondo permanezcan, mantiene vigencia.
- §Formas Libres: No pierden validez por RIF vencido. La Providencia reestructuró la naturaleza jurídica del RIF.
🤖 Consulta el Asistente de IA Gemini
Accede al Asistente IA de AdaptaPro en Gemini para obtener simulaciones de cumplimiento fiscal, validación de parámetros ERP y análisis de riesgos tributarios en tiempo real.
🤖 Abrir Asistente IA Gemini - AdaptaPro📄 Modelo Tabular del Libro de Ventas - Ecosistema Híbrido
Consolidación de múltiples fuentes documentales (Reportes Z, Contingencia, Notas de Crédito) sin sacrificar la rigurosidad normativa. Valores nulos = 0,00 bajo estándares contables.
| Fecha Emisión | Cliente / Sujeto | Nro. Doc (Z/Fac/NC) | Rango / Doc Afectado | Nro. Control / Registro Máquina | Base Imponible 16% | Débito Fiscal 16% | Base Percep. IGTF | IGTF Percibido 3% |
|---|---|---|---|---|---|---|---|---|
| 14/08/2026 | Resumen Diario de Ventas | Z-000145 | 000100 - 000150 | Z1A2B3C4D5 | 15.000,00 | 2.400,00 | 8.000,00 | 240,00 |
| 14/08/2026 | Resumen Diario de Ventas | Z-000088 | 000520 - 000580 | Z2X9Y8Z7W6 | 10.500,00 | 1.680,00 | 10.500,00 | 315,00 |
| 14/08/2026 | Corporación Alfa C.A. (RIF J-123) | 00000010 | Contingencia (Manual) | 00-00123456 | 5.000,00 | 800,00 | 0,00 | 0,00 |
| 15/08/2026 | Inversiones Beta C.A. (RIF J-456) | NC-00005 | Afecta Fact: 000125 | Z1A2B3C4D5 | -1.000,00 | -160,00 | 0,00 | 0,00 |
❓ Preguntas Frecuentes - Libro de Ventas y Máquinas Fiscales
- Si hubo apagón y el Reporte Z se genera al día siguiente, ¿cuál fecha se registra? La fecha que imprima electromecánicamente el hardware. Modificar la fecha para sincronizar con el banco constituye falsedad documental. La brecha temporal se justifica en campo "Observaciones" con registros de corte de energía.
- ¿Es lícito agrupar ventas de varias máquinas en un solo registro? Completamente ilegal. Cada dispositivo debe figurar en fila independiente con su Nro. de Registro (Art. 21 PA 0141). La consolidación aritmética está proscrita.
- ¿El IGTF percibido se suma a ingresos brutos para ISLR? No. Son fondos del Estado retenidos transitoriamente. No representan enriquecimiento neto. Se aíslan contablemente en pasivo circulante (Ley IGTF).
- ¿Qué hacer al ver "Memoria Fiscal en Agotamiento"? Art. 21 PA 0141: Contactar centro de servicio técnico autorizado para reemplazo de placa base. Activar protocolos de contingencia con Formas Libres si el equipo se bloquea.
- ¿Se asientan Reportes X en el Libro de Ventas? No. Su registro está prohibido. El Reporte X es comprobante gerencial parcial sin cierre definitivo. Carece de fuerza probatoria. Debe imprimir "No Fiscal" (Art. 14, Num. 24 PA 0141).
- ¿Pierden validez las Formas Libres con RIF vencido? No. PA 00080 (GO 43.435) otorga carácter permanente al RIF. Mientras datos de fondo permanezcan inalterados, la papelería preimpresa mantiene plena vigencia legal.
- ¿Firmas Personales como SPE deben retener IVA? Sí. PA 000054 (GO 43.171) incluye personas naturales "Firma Personal" calificadas como SPE. Deben practicar retenciones del 75% o 100%.
- ¿Se puede trasladar máquina fiscal a otra sucursal? Ilícito grave si se ejecuta de facto. La arquitectura fiscal está anclada al domicilio original. Migración exige técnico autorizado + notificación a Gerencia Regional Tributos Internos.
- ¿Se puede facturar en "Modo de Entrenamiento"? Absolutamente prohibido. Modo exclusivo para calibración técnica. No altera contadores financieros ni graba Memoria Fiscal. Uso comercial = evasión + responsabilidades penales.
- ¿Cuánto tiempo se conservan memorias reemplazadas y rollos? Art. 50 PA 0141: Mínimo 10 años. Garantiza recuperación forense de datos ante fiscalizaciones retrospectivas profundas.
❌ Los 10 Errores Más Comunes (Sancionables)
Patrones de error que desencadenan procedimientos sancionatorios severos bajo Art. 101 y 102 del COT 2020.
- ⚠Transcripción Documental Unitaria (Ticket a Ticket): Ignorar el mandato de consolidación del Reporte Z y asentar tickets individualmente. Colapsa la estructura legal de resúmenes diarios.
- ⚠Omisión del Serial Único de la Máquina: La omisión del Nro. Registro de la Máquina Fiscal materializa ilícito formal (COT). Destruye el puente de auditoría.
- ⚠Ingreso Extemporáneo de Contingencias: Documentar operaciones manuales y archivarlas para ingresar al ERP con meses de retraso. Aniquila el orden cronoló=gico.
- ⚠Ausencia del Libro de Control de Reparación: Art. 50 PA 0141 ordena que permanezca físicamente en el local. Almacenarlo en oficinas centrales = sanciones por incomparecencia.
- ⚠Desincorporación Aritmética de Retenciones: Restar IVA retenido directamente de la columna Débito Fiscal. Las retenciones son anticipos, no anulaciones del impuesto causado.
- ⚠Saltos Cronológicos por Días Inactivos: No generar Reporte Z en días hábiles sin ventas. Los vacíos de fechas encienden alertas en algoritmos de riesgo del Fisco.
- ⚠Manipulación de Tasa de Cambio: Expresar facturas con tasas de mercados paralelos en lugar del tipo de cambio oficial BCV. Violación cambiaria + tributaria.
- ⚠Expedición de Facturas Pro-Forma para Cobro: Usar comandas, recibos de caja chica o notas de entrega. Vulnera prohibición de sistemas de totalización paralelos (Art. 101 COT).
- ⚠Descuadres por Redondeos: Introducir cálculos teóricos en vez del decimal exacto del microprocesador. Acumulación de discrepancias = rechazo automático del archivo plano.
- ⚠Atraso Inexcusable en Asentamiento: Permitir que transcurra el período impositivo sin Libro de Ventas actualizado. El Reglamento exige registros sin atraso.
✅ 10 Recomendaciones Proactivas - Eficiencia y Control Total
- ✓Auditoría Trifásica de Cierre Matutino: Cruzar tres vectores: cierre lote POS bancario + totalización Reporte Z + fila ERP. Corregir asimetrías de inmediato.
- ✓Digitalización Forense Integrada: Escanear Reportes Z en alta resolución y vincular PDF al comprobante contable. Neutraliza degradación del papel térmico.
- ✓Dashboard de Monitoreo Telemático CTD: Alertas automatizadas si algún CTD acumula >24 horas sin conexión con repositorios fiscales.
- ✓Sincronización Transaccional del Inventario (Kardex): Descargas de inventario en el milisegundo exacto de confirmación de impresión exitosa de la máquina fiscal.
- ✓Gobernanza Maestra de Series Fiscales: Restringir creación/alteración/eliminación de Series mediante roles de seguridad. Solo gerencia de contraloría tributaria.
- ✓Automatización RPA para Retenciones: OCR de comprobantes recibidos por email → conciliación automática contra cuentas por cobrar vinculadas a Reportes Z.
- ✓Hardware de Contingencia Pasiva: UPS de grado corporativo en Caja, Impresora Fiscal y CTD. Mitiga dependencia de Formas Libres.
- ✓Disparador Forzoso de Percepción IGTF: Parametrizar interfaz de caja para despachar automáticamente 3% al seleccionar "Efectivo Moneda Extranjera".
- ✓Simulacros de Destrucción de Papelería: Auditorías anuales de "inventario muerto" de Formas Libres. Destrucción notariada ante el Fisco.
- ✓Validación Preventiva de Archivos TXT: Sandbox mensual con macros de validación antes de carga definitiva en portal SENIAT. Depurar errores de sintaxis anticipadamente.
⚖️ Análisis Jurisprudencial: Sentencias TSJ
Resultado de Sentencias TSJ
Motivos de Sanción (Contribuyente Pierde)
✅ 5 Sentencias donde GANA el Contribuyente
1. Falso Supuesto en Diferencias POS vs. Máquina (Sentencia N° 00180, SPA-TSJ, 2017)
Estrategia: Aportar bitácora del ERP demostrando que operaciones "faltantes" se procesaron luego de medianoche pero pertenecían al día del Reporte Z. Fallo: Con lugar. Se anulan multas. Ratio: El Fisco incurrió en falso supuesto al ignorar correlación técnica de horas de emisión y dar primacía errada al corte bancario.
2. Cumplimiento Sustancial del Libro de Ventas (Sentencia N° 00187, SPA-TSJ, 2022)
Estrategia: Peritajes sobre ERP demostrando que el cuerpo tabular contenía el 100% de exigencias. Fallo: Con lugar. Ratio: Sancionar por apreciaciones subjetivas de formato causa indefensión. El deber formal se satisface en su esencia teleológica.
3. Extinción por Prescripción (Sentencia N° 00531, SPA-TSJ, 2018)
Estrategia: Atacar la temporalidad de la acción de cobro, no la falla técnica. Fallo: Con lugar. Ratio: El Estado perdió el derecho por consumir el tiempo legalmente establecido sin interrumpir válidamente los lapsos.
4. Desproporcionalidad en Multa Máxima (Sentencia N° 00338, SPA-TSJ, 2022)
Estrategia: Aportar Rollos de Auditoría demostrando que muchos documentos fiscalizados eran Reportes X y vales internos. Fallo: Con lugar. Ratio: Inmotivación y falsa apreciación probatoria. La Administración calculó multa al límite máximo sin justificar magnitud del ilícito.
5. Eximencia en Entidad Exenta (Sentencia N° 00210, SPA-TSJ, 2024)
Estrategia: Peritajes comprobando que el firmware bloqueaba cálculo del IVA obedeciendo a naturaleza exenta. Fallo: Con lugar. Ratio: Resulta insostenible sancionar ausencia de registro de débito fiscal cuando la ley exime de percibir dicho impuesto.
❌ 5 Sentencias donde PIERDE el Contribuyente
1. Atraso Inexcusable y Omisión Serial Fiscal (Sentencia N° 00355, SPA-TSJ, 2016)
Fallo: Sin lugar. Se confirma clausura + multa. Ratio: El cumplimiento de obligaciones formales es eminentemente objetivo. Incapacidad sistemática + retraso de años = negligencia grave. Nunca actúa como causa eximente.
2. Agrupación Antitécnica y Violación Cronológica (Sentencia N° 00208, SPA-TSJ, 2021)
Fallo: Sin lugar. Ratio: Comprimir y agrupar matemáticamente ventas de múltiples días y equipos frustra la capacidad de verificació=n del Fisco. Amerita peso total de sanción formal.
3. Responsabilidad Solidaria por Fallas de Firmware (Sentencia N° 00829, SPA-TSJ, 2016)
Fallo: Sin lugar. Se ratifica sanción multimillonaria. Ratio: El desconocimiento técnico de la herramienta no exime de responsabilidad. La carga de la prueba para demostrar fallos ajenos recae enteramente sobre el administrado.
4. Diseño de Software y Omisión Estructural (Sentencia N° 00546, SPA-TSJ, 2018)
Fallo: Sin lugar. Ratio: La cuadratura financiera perfecta no subsana la omisión de estructuras tabulares normadas. El diseño de interfaz debe incluir columna de Nro. Registro de Máquina.
5. Ineficacia de Excusas Corporativas (Sentencia N° 00386, SPA-TSJ, 2016)
Fallo: Sin lugar. Ratio: La desorganización corporativa, rotación de talento o vulnerabilidades tecnológicas propias son riesgos comerciales. Nunca fungen como atenuantes frente a deberes de orden público.