Tarifas de Retención ISLR - Decreto N° 1.808
Reglamento Parcial en Materia de Retenciones Artículo 9° Vigente
El Decreto N° 1.808 (23 de abril de 1997) constituye la base legal EXCLUSIVIVA para las retenciones del ISLR distintas a sueldos y salarios. Establece porcentajes diferenciados según actividad, tipo de sujeto (PNR/PJD/PNNR/PJND) y monto de la operación. Los agentes de retención están obligados a aplicar estrictamente estos porcentajes conforme al Artículo 9°.
Decreto 1.808
Base legal exclusiva de retenciones
Artículo 9°
Porcentajes por actividad y sujeto
U.T. = 43,00 Bs.
Valor para cálculo de sustraendo
Asistente IA
Análisis tributario personalizado
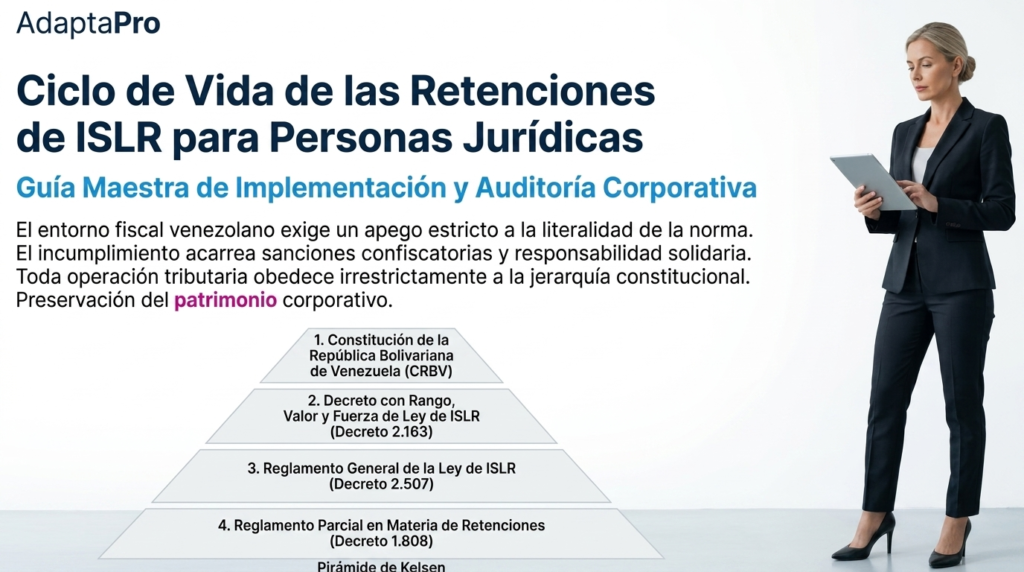
🔺 Pirámide de Kelsen - Jerarquía Normativa ISLR
Estructura normativa que fundamenta las tarifas de retención. El Decreto 1.808 se subordina a la Ley de ISLR, que a su vez se subordina a la Constitución.
Art. 316: Principio de legalidad tributaria. Art. 317: Obligación de pagar impuestos. Art. 136: Carga de los tributos.
Art. 27, 32, 35-42, 51, 53, 65, 66, 68: Bases legales de obligaciones tributarias. Art. 7 y 8: Agentes de retención y tarifas.
Art. 9°: Porcentajes de retención por actividad. Parágrafo 2°: Sustraendo PNR y mínimos imponibles PJD.
Providencias de la Administración Tributaria. Circulares interpretativas. Formularios AR-V.
Informes de retención. Declaraciones de ISLR. Pagos provisionales. Determinación definitiva del impuesto.
💼 Numeral 1 - Actividades Profesionales No Mercantiles
Art. 9°, Num. 1 del Decreto 1.808. Honorarios profesionales pagados por personas jurídicas a beneficiarios domiciliados o residentes en el país.
Ingenieros, Abogados, Contadores
3% PNR- Servicios de consultoría profesional3% PNR
- Honorarios por servicios técnicos3% PNR
- Asesorías y auditorías5% PJD
Médicos, Odontólogos, Veterinarios
3% PNR- Servicios médicos en clínicas3% PNR
- Servicios odontológicos3% PNR
- Servicios veterinarios5% PJD
Arquitectos, Economistas, Farmacéuticos
3% PNR- Servicios de arquitectura3% PNR
- Servicios educativos particulares3% PNR
- Investigación y desarrollo5% PJD
PNR (Parágrafo 2° - Sustraendo)
3% - Sustraendo- Fórmula: Sustraendo = 43 × % × 83,3334Obligatorio
- Monto a retener = (Base × %) - SustraendoAplica
- Ej: Bs. 10.000 × 3% - 107,50Bs. 192,50
PJD (Parágrafo 2° - Mínimos)
5% - Mínimo- Tarifa 5%: Mínimo Bs. 1.250,00Validar
- Si monto a retener ≤ Bs. 1.250 → NO retenereCrítico
- Si monto > Bs. 1.250 → Retiene el 100%Activo
Profesionales Mancomunados
Parágr. 5°- El distribuidor asume impuesto co-beneficiariosObligatorio
- Debe informar al SENIAT la distribuciónFormal
- Cada co-beneficiario declara su participaciónActivo
💰 Numeral 2 - Comisiones y Corretajes
Art. 9°, Num. 2 del Decreto 1.808. Comisiones mercantiles, enajenación de bienes inmuebles y demás comisiones.
Comisiones Mercantiles (Lit. B)
3% PNR / 5% PJD- Comisiones por ventas3% PNR
- Corretajes y mediaciones3% PNR
- Intermediación comercial5% PJD
Enajenación Inmuebles (Lit. A)
3% PNR / 5% PJD- Comisiones por venta de inmuebles3% PNR
- Corretajes inmobiliarios3% PNR
- Intermediación inmobiliaria5% PJD
Tarifas Aplicables
3% / 5%- PNR: 3% sobre monto pagadoActivo
- PJD: 5% sobre monto pagadoActivo
- PNNR: 34% (Art. 3, Reglamento)34%
🏗️ Numeral 11 - Contratistas y Subcontratistas
Art. 9°, Num. 11 del Decreto 1.808. Pagos por ejecución de obras o prestación de servicios en el país.
Obras de Construcción (PNR)
1%- Construcción de edificaciones1%
- Obras civiles y viales1%
- Instalaciones eléctricas/sanitarias1%
Obras de Construcción (PJD)
2%- Empresas constructoras2%
- Subcontratistas de construcción2%
- Servicios de demolición2%
PNNR / PJND
34%- PNR: 1%1%
- PNNR: 34%34%
- PJD: 2%2%
🏦 Numeral 3 - Intereses de Préstamos
Art. 9°, Num. 3 del Decreto 1.808. Intereses de capitales y créditos tomados en préstamos.
Intereses (Lit. C) - PNR/PJD
3% PNR / 5% PJD- Intereses de préstamos personales3% PNR
- Intereses de líneas de crédito3% PNR
- Intereses de leasing financiero5% PJD
PNNR (Lit. A) - Exterior
34%- Intereses invertidos en producción renta34%
- PJND: 95% del monto pagadoBase 95%
- Aplica Parágr. 1° del Art. 9°Especial
Instituciones Financieras (Lit. B)
4,95%- PJND constituidas en exterior4,95%
- Según Art. 53, Parágr. 1° Ley ISLR4,95%
- Instituciones financieras del exterior4,95%
🏠 Numeral 12 - Arrendamiento de Inmuebles
Art. 9°, Num. 12 del Decreto 1.808. Pagos por arrendamiento de bienes inmuebles situados en el país.
Arrendamiento (PNR)
3%- Arrendamiento de locales comerciales3%
- Arrendamiento de oficinas3%
- Arrendamiento de viviendas3%
Arrendamiento (PJD)
5%- Arrendatarios personas jurídicas5%
- Administradores de inmuebles5%
- Pagos directos al propietario PJ5%
PNNR
34%- Arrendatarios no residentes34%
- PJND: Ver Parágr. 1° Art. 9°Especial
- Se aplica tabla progresiva U.T.15%-34%
🚛 Numeral 15 - Transporte y Fletes
Art. 9°, Num. 15 del Decreto 1.808. Pagos por gastos de transporte conformados por fletes.
Fletes Nacionales (PNR)
1%- Transporte terrestre de pasajeros1%
- Transporte terrestre de carga1%
- Fletes pagados a personas naturales1%
Fletes Nacionales (PJD)
3%- Empresas de transporte constituidas en país3%
- Transporte y operaciones conexas en país3%
- Pagos a PJ domiciliada3%
Fletes Internacionales (Num. 5)
Base 50%- Retención: 10% de la MITAD del monto5% efectiva
- Fletes Venezuela ↔ Exterior50% base
- Transporte interior del país: 100%10% base
🤖 Consulta el Asistente de IA Gemini para Análisis Tributario
Accede al Asistente IA de AdaptaPro en Gemini para obtener cálculos personalizados de retención, simulaciones de impacto tributario y recomendaciones estratégicas basadas en el Decreto 1.808.
🤖 Abrir Asistente IA Gemini - AdaptaPro📊 Resumen de Tarifas por Numeral - Decreto 1.808
| Numeral | Tarifa PNR | Tarifa PJD | Actividad |
|---|---|---|---|
| Num. 1, Lit. B | 3% | 5% | Actividades profesionales no mercantiles |
| Num. 2 | 3% | 5% | Comisiones y corretajes |
| Num. 3, Lit. C | 3% | 5% | Intereses de préstamos |
| Num. 9 | 34% | 34% | Ganancias de juegos y apuestas |
| Num. 11 | 1% | 2% | Contratistas y subcontratistas |
| Num. 12 | 3% | 5% | Arrendamiento de inmuebles |
| Num. 14 | 1% | 1% | Empresas emisoras de tarjetas |
| Num. 15 | 1% | 3% | Transporte y fletes nacionales |
| Num. 19 | 3% | 5% | Publicidad y propaganda |
| Num. 20 | 1% | 1% | Enajenación de acciones (Bolsa) |
Distribución de Tarifas ISLR
Comparativo PNR vs PJD por Numeral
KPIs de Cumplimiento Tributario
✓ Metas Óptimas
- Tasa de retención efectiva> 98%
- Enteramiento a tiempo100%
- Comprobantes AR-V emitidos100%
- Auditoría interna trimestralActiva
⚠ Alertas Críticas
- Sobrerretención detectadaCero
- Enteramiento tardíoCero
- Sin sustraendo PNRCero
- Retención sin mínimo PJDCero
🔧 Soluciones AdaptaPro
- Cálculo Decreto 1.808Automatizado
- Sustraendo PNRIntegrado
- Validación mínimos PJDActiva
- Generación AR-VAutomática
📋 Notas y Excepciones - Decreto 1.808
- Nota 1: La base legal EXCLUSIVA es el Art. 9 del Decreto 1.808. Los Art. 7 y 8 de la Ley ISLR NO son la base correcta para tarifas.
- Nota 2: Para PNR es OBLIGATORIO calcular y restar el sustraendo: Sustraendo = 43 × % × 83,3334.
- Nota 3: Para PJD con tarifa 5%, la retención SÓLO procede si excede Bs. 1.250,00. Para tarifa 3%, si excede Bs. 750,00.
- Nota 4: Enteramiento al Fisco dentro de los 3 primeros días hábiles del mes siguiente (Art. 21).
- Nota 5: Comprobante de retención AR-V obligatorio por cada pago (Art. 24).
- Nota 6: Servicios excluidos: agua, electricidad, gas, telefonía y aseo domiciliario (Art. 16, Parágr. 1°).
- Nota 7: Sociedades de personas aplican mismas tarifas que personas naturales (Parágr. 4° Art. 9°).
- Nota 8: Retención en servicios se calcula sobre precio total facturado (Art. 16, Parágr. 2°).
- Nota 9: No aplica retención en pagos en especie o enriquecimientos exentos (Art. 20).
- Nota 10: Agentes de retención incluyen: hipódromos, clínicas, administradores de inmuebles (Art. 17).
- Nota 11: Incumplimiento genera sanciones según Código Orgánico Tributario (Art. 13).
- Nota 12: Conservar programas y registros mientras el tributo no esté prescrito (Art. 25, Parágr. Único).
- Nota 13: Parágrafo 1° Art. 9°: PJND aplican porcentajes progresivos: 15% hasta 2.000 U.T., 22% hasta 3.000 U.T., 34% exceso.
- Nota 14: Profesionales pagadores asumen porciones de impuesto de co-beneficiarios (Parágr. 5° Art. 9°).
- Nota 15: Retenciones no aplican a organismos bilaterales/multilaterales (Parágr. 7° Art. 9°).
- Vigencia: Decreto 1.808 vigente desde 23/04/1997. Deroga Decreto N° 1.344.