Entidades sin Fines de Lucro ONG "ESFL"
GUÍA 360° - INSTITUCIONES SIN FINES DE LUCRO (ESFL)
Implantación, Cumplimiento y Blindaje Normativo en Venezuela
Versión 1.0 | Marco Normativo Venezolano Vigente | Ecosistema AdaptaPro
1. DEFINICIÓN Y CLASIFICACIÓN DE LAS ESFL
Conceptos Fundamentales del Régimen Sin Fines de Lucro en Venezuela
¿Qué es una ESFL?
Toda agrupación de personas, de carácter privado, constituida con finalidad benéfica, social, altruista, humanitaria, artística, comunitaria, cultural, educativa, deportiva, ambiental o de similar naturaleza, cuyo objeto NO está orientado a la obtención de provecho económico ni fines partidistas (Art. 5, Ley G.O. 6.855).
📌 La ESFL adquiere personalidad jurídica con la protocolización de su acta constitutiva ante el órgano competente en materia de registro público.
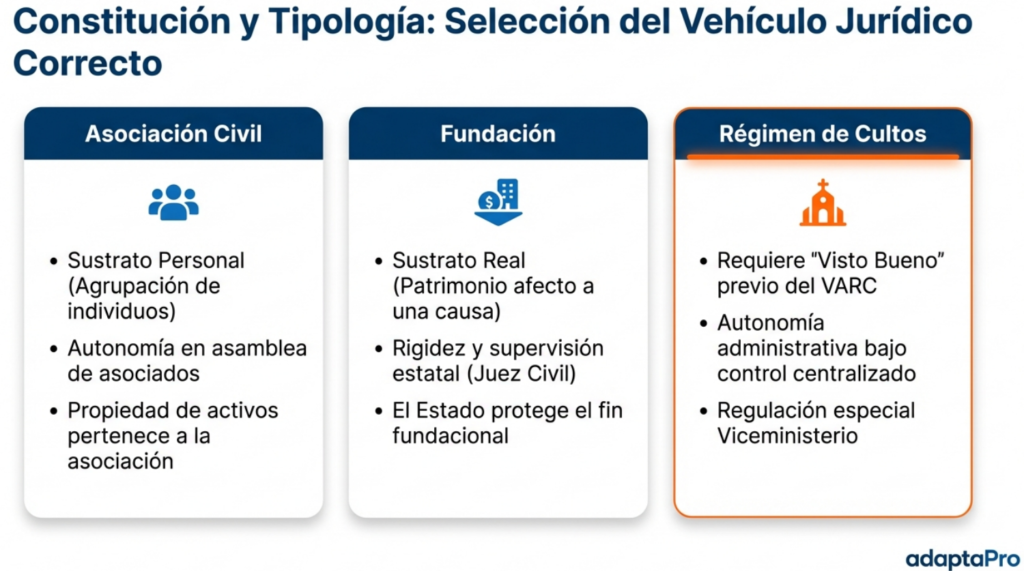
Asociaciones Civiles
Unión de personas que crean un patrimonio común para alcanzar un fin determinado (Art. 19 CC). Mínimo 2 asociados. Adquiere personalidad jurídica desde su constitución. Las asambleas son el órgano supremo de decisión.
✅ Modalidad más utilizada por ONG comunitarias y educativas.
Fundaciones
Entidades que destinan parte de sus bienes a un fin de interés social o utilidad pública (Art. 107 CC). Requiere dotación inicial mínima. Los bienes se afectan de forma permanente e irrevocable al objeto social.
⚠️ Requiere plan de funcionamiento y distribución de recursos documentados.
Corporaciones
Asociaciones con fines de interés colectivo o social (Art. 19 CC). Su patrimonio se afecta al fin que persiguen. Ejemplos: gremios, colegios profesionales, cámaras sectoriales.
Sociedades Civiles
Contrato por el cual dos o más personas se comprometen a aportar bienes o industria para repartir las utilidades (Art. 1.629 CC). Pueden tener o no fines de lucro. Se rigen por el contrato social.
Prohibiciones de Registro
No procederá el registro de ESFL cuyo objeto (Art. 15, Ley G.O. 6.855): Promueva fascismo, intolerancia o odio por motivos raciales, étnicos, religiosos, políticos, sociales, ideológicos, de género, orientación sexual, identidad de género. Resulte contrario a la Constitución o la ley.
❌ Cualquier actividad ilícita bloquea el registro de plano.
2. PIRÁMIDE NORMATIVA DE KELSEN
Jerarquía Normativa Venezolana Aplicada a ESFL
Art. 86 CRBV
Derecho a la Seguridad Social. Toda persona tiene derecho a la protección de la salud.
Art. 112 CRBV
Libertad Económica. Toda persona podrá dedicarse a la actividad económica de su preferencia.
Art. 115 CRBV
Derecho a la Propiedad. Toda persona tiene derecho al uso, goce, disposición y dominio de sus bienes.
3. MARCO REGULATORIO ANTE LOCDOFT Y RUSO-ONCDOFT
Obligaciones de Cumplimiento LC/FT para ESFL
📕 LOCDOFT - Sujetos Obligados
G.O. 39.912 del 30 de abril de 2012
- Art. 9, Num. 6: Fundaciones, asociaciones civiles y demás ESFL son sujetos obligados en materia de prevención y control de legitimación de capitales y financiamiento al terrorismo.
- Art. 10: Obligación de conservar registros por un periodo mínimo de 5 años.
- Art. 11: Debida Diligencia: identificación del cliente y determinación del origen y destino de fondos.
- Art. 13: Reporte de Actividades Sospechosas a la UNIF.
- Art. 14: Obligación de Confidencialidad sobre reportes a autoridades.
- Art. 16: Identificación de Terceros y Beneficiario Final.
📕 RUSO-ONCDOFT - Providencia 002-2021
G.O. 42.118 del 03 de mayo de 2021
- Art. 6: Requisitos para ESFL: acta constitutiva, acta de junta directiva vigente, listado de donantes (nacionales/extranjeros), sucursales en el extranjero.
- Certificación: Vigencia indefinida condicionada a exactitud de datos.
- Actualización: Dentro de 30 días continuos a cambios relevantes (domicilio, estructura, reformas, junta, poderes).
- Oficial de Cumplimiento: Designación obligatoria con funciones de prevención LC/FT.
📕 Circular ONCDOFT-DGCJ 002-2026
Normas Actualizadas para Registro
- Simplificación: La ONCDOFT verificará de oficio informaciones en bases de datos de otros órganos del Estado.
- Certificación: Vigencia indefinida, condicionada a exactitud de datos.
- Actualización Obligatoria: Dentro de 30 días continuos a cambios relevantes.
- Oficial de Cumplimiento: Requisitos y funciones actualizados.
📕 Sanciones por Incumplimiento LC/FT
- No conservar registros: 300 a 500 U.T.
- No identificar al cliente: 500 a 1.000 U.T.
- No reportar actividades sospechosas: 500 a 1.000 U.T.
- Violación de confidencialidad: 1.000 a 3.000 U.T. (reincidencia se duplica)
- Cerrar cuentas sin autorización: 1.000 a 3.000 U.T.
- No identificar terceros: 1.000 a 3.000 U.T.
- No prestar atención a países de riesgo: 3.000 a 5.000 U.T.
4. MODELOS DE ACTA CONSTITUTIVA
Documentos Modelo para Constitución de ESFL
📋 Modelo A - Asociación Civil (A.C.)
ACTA CONSTITUTIVA DE [DENOMINACIÓN]
📝 Modelo B - Requisitos SAREN
REQUISITOS PARA SOLICITUD DE REGISTRO
5. BALANCE INICIAL DE APERTURA BAJO VEN-NIF PYME
Estructura del Primer Estado Financiero de la ESFL
📊 Estado de Situación Financiera al [FECHA DE APERTURA]
ACTIVO
PASIVO Y PATRIMONIO
📝 Notas Obligatorias al Balance Inicial
Nota 1: Información General
Denominación social, domicilio, naturaleza jurídica, objeto social, actividades principales, fecha de constitución y registro, marco VEN-NIF PYME.
Nota 2: Reconocimiento de Ingresos
Donaciones: Certeza de recepción y cuantificación (especie y efectivo). Aportes: Al momento de recepción. Subvenciones: Certeza de cobro y cumplimiento de requisitos.
Nota 3: Origen de Fondos
Detalle de fuentes: nacionales, extranjeras, donaciones, subvenciones gubernamentales. Donantes permanentes vs. ocasionales. Conciliación bancaria al cierre.
Nota 4: Afectación Patrimonial
Dotación inicial y afectación al objeto social. Bienes inmuebles afectados permanentemente (fundaciones). Restricciones de uso según estatutos.
Nota 5: Pasivos y Provisiones
Prestaciones sociales (Art. 142 LOTTT). Bonificación fin de año (Art. 140 LOTTT). Obligaciones parafiscales: IVSS, INCES, FAOV, LPPSS.
Nota 6-7: Compromisos y Eventos Post
Litigios pendientes, garantías otorgados, compromisos de gasto no reconocidos. Eventos significativos después de la fecha del balance inicial.
6. CASOS ATÍPICOS LABORALES SEGÚN LOTTT
Voluntariado Puro vs. Relación de Dependencia
⚖️ Diferenciación Técnica: Voluntariado vs. Empleo
La LOTTT rige sobre todos los trabajos bajo relación de dependencia, "cualesquiera sea su naturaleza, el lugar donde se ejecute, persiga o no fines de lucro, sean públicos o privados" (Art. 4 LOTTT).
| Elemento | Voluntariado Puro | Relación de Dependencia |
|---|---|---|
| Vínculo Jurídico | No existe subordinación | Existe subordinación y dependencia |
| Remuneración | No percibe salario regular | Percibe salario periódico |
| Horario | No tiene horario fijo | Tiene horario establecido por el patrono |
| Instrucciones | Actúa según su criterio | Recibe instrucciones del patrono |
| Lugar de Trabajo | No está obligado a asistir | Debe asistir al lugar designado |
| Instrumentos | Utiliza sus propios medios | El patrono proporciona los medios |
| Riesgo Económico | Asume el riesgo | El patrono asume el riesgo |
🔴 ADVERTENCIA BIG4: Si el "voluntario" recibe cualquier forma de remuneración, tiene horario fijo, utiliza instrumentos del patrono y está sometido a su dirección, se configurará una relación laboral presunta con todas las consecuencias de la LOTTT.
🛡️ Inamovilidad Laboral
- Trabajadores con inamovilidad especial: Representantes de los trabajadores, trabajadores de salud, educación, bomberos (Art. 427 LOTTT).
- Despido: Solo procede por causas justificadas previstas en la ley (Art. 98 LOTTT).
- Procedimiento: Ante la Inspectoría del Trabajo, con presentación de pruebas y garantía del debido proceso.
📋 Tratamiento Especial para ESFL
- Exención de utilidades: Las ESFL están exentas del pago de utilidades (Art. 131 LOTTT).
- Bono de fin de año: Obligadas a otorgar bonificación de fin de año (Art. 140 LOTTT).
- Prestaciones sociales: Aplicación plena de prestaciones, aportes parafiscales y normativa de seguridad laboral.
- Estabilidad: Mismos derechos de inamovilidad que cualquier empleador ordinario.
7. PROTOCOLO PROCEDIMENTAL PARA RECIBIR DONACIONES
Proceso de 5 Fases para Recepción Segura de Donaciones
🔍 Fase 1: Evaluación Previa del Donante
- 1.1 Identificación: Cédula de identidad (nacional) o pasaporte (extranjero). RIF del donante (si es jurídico). Verificar que no esté en listas de sanciones.
- 1.2 Debida Diligencia (Art. 16, LOCDOFT): Establecer la verdadera identidad del donante. Determinar el origen de los fondos o bienes. Verificar que la donación no constituya actividad sospechosa.
- 1.3 Capacidad Legal: Que el donante tenga capacidad para donar (Art. 1435 CC). Que la donación comprenda bienes presentes (Art. 1433 CC).
📝 Fase 2: Formalización de la Donación
- 2.1 Instrumento Público: Para donaciones que excedan Bs. 2.000, se requiere escritura pública o documento auténtico (Art. 1439 CC).
- 2.2 Aceptación: La organización debe aceptar la donación en vida del donante (Art. 1440 CC).
- 2.3 Registro Contable: Registrar el ingreso desglosando donaciones en efectivo y en especie.
💰 Fase 3: Cumplimiento Tributario
- 3.1 Declaración: Presentar declaración ante el SENIAT dentro de los plazos legales.
- 3.2 Impuesto: Si corresponde, pagar el impuesto sobre donaciones (Art. 1, Ley de Sucesiones y Donaciones).
- 3.3 Responsabilidad Solidaria: El donante es solidariamente responsable si el donatario no paga el tributo (Art. 63, Ley de Sucesiones).
🔒 Fase 4: Cumplimiento LC/FT
- 4.1 Notificación: Notificar al organismo competente sobre el financiamiento o donación recibida (Art. 22, num. 3, Ley G.O. 6.855).
- 4.2 Conservación: Mantener documentación por 5 años mínimo (Art. 10, LOCDOFT).
- 4.3 Reporte Sospecha: Si la donación presenta características inusuales, reportar a la UNIF (Art. 13, LOCDOFT).
✅ Fase 5: Control Interno
- 5.1 Registro en Sistema: Capturar la donación en el sistema contable con toda la documentación soporte.
- 5.2 Verificación Cruzada: Conciliar la donación recibida con los registros del donante.
- 5.3 Rendición de Cuentas: Informar a los miembros sobre las donaciones recibidas en la Asamblea General anual.
8. ERRORES COMUNES Y PUNTOS CIEGOS
10 Errores Fatales + 10 Puntos Ciego de Riesgo Fiscal/Legal
❌ 10 Errores Más Comunes al Gestionar una ESFL
No registrar la ESFL ante el SAREN.
CONSECUENCIA: La organización no tiene personalidad jurídica y no puede realizar actos jurídicos válidos. (Art. 5, Ley G.O. 6.855).
Omitir el registro en el RUSO-ONCDOFT.
CONSECUENCIA: Sanciones de 500 a 5.000 U.T. y posible disolución. (Art. 9, LOCDOFT; Art. 36, Ley G.O. 6.855).
No llevar libros y registros actualizados.
CONSECUENCIA: Ilícito formal sancionado con multas de 100 a 1.000 veces el TCMV. (Art. 35, Ley G.O. 6.855).
No notificar donaciones recibidas.
CONSECUENCIA: Multa del doble de la cantidad percibida, más responsabilidad civil y penal. (Art. 36, Ley G.O. 6.855).
Aplicar régimen de utilidades a trabajadores.
CONSECUENCIA: La ESFL está exenta del Art. 131 LOTTT, pero equivocarse genera sobrecostos innecesarios.
No otorgar bono de fin de año.
CONSECUENCIA: Sanción laboral y pago retroactivo con intereses. (Art. 140 LOTTT).
No provisionar prestaciones sociales.
CONSECUENCIA: Pasivo laboral acumulativo que puede superar el patrimonio. (Art. 142 LOTTT).
No designar Oficial de Cumplimiento.
CONSECUENCIA: Incumplimiento de obligaciones LC/FT y sanciones. (Art. 7, Providencia 002-2021).
Mezclar patrimonio personal con el de la ESFL.
CONSECUENCIA: Nulidad de actos jurídicos y responsabilidad personal de los directivos. (Art. 25, Ley G.O. 6.855).
No rendir cuentas a los miembros.
CONSECUENCIA: Incumplimiento de deber legal y posible disolución. (Art. 22, num. 6, Ley G.O. 6.855).
⚠️ 10 Puntos Ciegos de Riesgo Fiscal/Legal
Ausencia de calificación de exención ISLR.
RIESGO: La organización no demuestra su condición ante el SENIAT y pierde beneficios fiscales. MITIGACIÓN: Obtener la calificación y registro de exención (Art. 14, DRLR de ISLR).
Donaciones en especie sin factura.
RIESGO: No se genera débito fiscal del IVA y se expone a reparos del SENIAT. MITIGACIÓN: Emitir auto-facturación y causar IVA según corresponda.
Contratación de personal sin registrar en IVSS/INCES.
RIESGO: Multas, intereses moratorios y responsabilidad solidaria. MITIGACIÓN: Registrar en los primeros 3 días hábiles (Providencia 003 IVSS).
Uso de caja chica para gastos personales.
RIESGO: Configura apropiación indebida y delito fiscal. MITIGACIÓN: Parametrizar en ERP con centros de costos y rendición obligatoria.
No presentar estados financieros auditados ante ONCDOFT.
RIESGO: Suspensión del certificado RUSO-ONCDOFT. MITIGACIÓN: Remitir estados financieros en los primeros 15 días de abril (Art. 13, Prov. 002-2021).
No considerar la contribución LPPSS del 9%.
RIESGO: Deuda fiscal con el SENIAT y sanciones. MITIGACIÓN: Parametrizar el cálculo automático en nómina.
No actualizar datos en RUSO-ONCDOFT cuando hay cambios.
RIESGO: Suspensión del registro. MITIGACIÓN: Actualizar dentro de 30 días continuos (Art. 12, Prov. 002-2021).
No aplicar retenciones de ISLR a proveedores.
RIESGO: La ESFL es agente de retención y responde solidariamente. MITIGACIÓN: Configurar retenciones automáticas en el sistema contable.
Falta de seguro de accidentes de trabajo.
RIESGO: Responsabilidad civil y administrativa por siniestros laborales. MITIGACIÓN: Contratar seguro y registrar en INPSASEL.
No declarar donaciones recibidas en el registro público.
RIESGO: Ilícito formal con multas. MITIGACIÓN: Declarar en la Asamblea General anual y registrar ante el órgano competente (Art. 26, Ley G.O. 6.855).
📊 Distribución de Sanciones LC/FT por Tipo de Infracción (U.T.)
9. RECOMENDACIONES, FAQ Y SENTENCIAS
Estrategia Cero Multas y Base Legal Completa
✅ 10 Recomendaciones Proactivas (Enfoque Cero Multas)
1. Implementar un sistema ERP especializado (AdaptaProERP)
Automatizar cálculos fiscales, laborales y contables. Eliminación de errores manuales y cumplimiento automático. Base: VEN-NIF PYME, LOTTT, LISLR.
2. Designar un Oficial de Cumplimiento calificado
Formación en prevención LC/FT. Cumplimiento efectivo de obligaciones ante la ONCDOFT. Base: Art. 7, Providencia 002-2021.
3. Auditoría interna trimestral
Registros contables, laborales y fiscales. Detección temprana de incumplimientos y corrección inmediata. Base: Art. 22, Ley G.O. 6.855.
4. Calendario de vencimientos fiscales actualizado
Visible para todo el equipo. Evitar multas por mora en declaraciones y pagos. Base: Código Orgánico Tributario.
5. Capacitación continua del personal
Normativa laboral, tributaria y LC/FT. Personal preparado y reducción de errores operativos. Base: Art. 8, LOCDOFT.
6. Documentar todos los actos relevantes
Actas de asamblea y registro ante el órgano competente. Seguridad jurídica y trazabilidad. Base: Art. 26, Ley G.O. 6.855.
7. Separar patrimonio personal del patrimonio de la ESFL
Cuentas bancarias y registros contables distintos. Evitar confusión patrimonial y responsabilidad personal. Base: Art. 25, Ley G.O. 6.855.
8. Verificar calificación de exención ISLR
Renovar ante el SENIAT según corresponda. Mantener beneficios fiscales y evitar reparos. Base: Art. 14, DRLR de ISLR.
9. Establecer protocolo de donaciones con checklist
Cumplimiento tributario y LC/FT. Recepción segura de donaciones sin riesgos legales. Base: Arts. 10-17, LOCDOFT; Art. 22, Ley G.O. 6.855.
10. Contratar pólizas de seguro
Riesgos laborales, patrimoniales y de responsabilidad civil. Protección patrimonial ante contingencias. Base: LOPCYMAT, LOTTT.
❓ 12 Preguntas Frecuentes y Respuestas Técnicas
1. ¿Una ESFL está obligada a pagar utilidades a sus trabajadores?
No. Las ESFL están exentas del pago de participación en los beneficios (utilidades), pero deben otorgar una bonificación de fin de año equivalente a mínimo 30 días de salario. Base: Art. 140 LOTTT.
2. ¿Qué requisitos se necesitan para registrar una ESFL ante el SAREN?
Acta constitutiva, copias de C.I. y RIF de los miembros, verificación de denominación, y pago de tasas (salvo exoneración presidencial). Base: Arts. 12-16, Ley G.O. 6.855.
3. ¿Las ESFL están sujetas a la normativa LC/FT?
Sí. Son sujetos obligados según la LOCDOFT y deben inscribirse en el RUSO-ONCDOFT, designar un Oficial de Cumplimiento y cumplir obligaciones de debida diligencia y reporte. Base: Art. 9, num. 6, LOCDOFT.
4. ¿Cómo se calcula la prestación social en una ESFL?
Conforme al Art. 142 LOTTT: garantía trimestral de 15 días de salario + 2 días adicionales por año de servicio, acumulativos hasta 30 días. Al finalizar, se paga el mayor entre acumulado y 30 días por año. Base: Art. 142 LOTTT.
5. ¿Las donaciones recibidas por una ESFL están gravadas con ISLR?
Las donaciones recibidas están exentas del ISLR para el donatario (Art. 14, num. 5, DRLR de ISLR). El donante puede deducir hasta el 10% de su renta neta. Base: Art. 14, DRLR de ISLR.
6. ¿Qué obligaciones tiene la ESFL como agente de retención?
Debe retener y enterar el ISLR conforme a porcentajes del Reglamento (3% personas naturales residentes, 5% jurídicas domiciliadas). Base: Art. 9, Reglamento LISLR.
7. ¿Cuáles son las sanciones por no registrar donaciones en el libro de actas?
Ilícito formal sancionado con multa de 100 a 1.000 veces el TCMV. Reincidencia: 500 a 10.000 veces el TCMV. Base: Art. 36, Ley G.O. 6.855.
8. ¿Los trabajadores de una ESFL tienen derecho a inamovilidad?
Sí. Los trabajadores de ESFL tienen los mismos derechos de inamovilidad que los de cualquier empleador, conforme a la LOTTT. Base: Art. 4 LOTTT.
9. ¿Es obligatorio el registro en el RUSO-ONCDOFT para todas las ESFL?
Sí. Las fundaciones, asociaciones civiles y demás organizaciones sin fines de lucro son sujetos obligados y deben inscribirse. Base: Art. 9, num. 6, LOCDOFT.
10. ¿Qué plazo tiene la ESFL para notificar donaciones recibidas?
Debe notificar al organismo competente de manera oportuna para asegurar la licitud de los fondos. Base: Art. 22, num. 3, Ley G.O. 6.855.
11. ¿Las ESFL están exentas del IVA?
No necesariamente. La exención depende del objeto social y actividades específicas. Deben verificar su calificación ante el SENIAT. Base: Art. 14, DRLR de ISLR.
12. ¿Puede una ESFL tener actividades económicas?
Sí, pueden realizar actividades económicas complementarias siempre que no sean su objeto principal y los excedentes se reinviertan en el objeto social. Base: Art. 5, Ley G.O. 6.855.
⚖️ Sentencias TSJ - Vacío Jurisprudencial
Revisión Humana Requerida: Vacío Jurisprudencial
No se encontraron sentencias públicas verificables en bases de datos del TSJ que establezcan precedentes específicos donde una ESFL haya resultado vencedora o perdedora en litigios controversiales de manera documentada y accesible.
RECOMENDACIÓN Realizar investigación directa en el sistema de consulta del TSJ (https://www.tsj.gov.ve) o en las bases de datos de legalis.poder-ciudadano.gob.ve para identificar jurisprudencia aplicable.
Asistente Gemini - Consulta Interactiva
Haz clic en el enlace abaixo para abrir el Asistente Gemini con el contenido de esta guía ESFL pre-cargado.
🔗 Abrir Asistente GeminiEl enlace abrirá en esta misma ventana. El contenido de la guía está disponible para consulta interactiva.